こんにちは、まめこです!
2020年に、当時「一般NISA」の年間投資枠だった120万円から始めた株式投資。
2026年8月、投資信託を含む株式資産が初めて2000万円を突破しました。
ところが翌月の9月には前月比約85万円減となり、早くも2000万円を割る結果に。
では、値動きの大きかった10月はどうなったのかというと……
再び2000万円台に戻りました!
2020年〜2025年のまめこNISA体験記はこちら

「まめこのマネー日記」では、NISA歴6年の私が備忘録を兼ねて
と、気になっている人に向けて、毎月の資産運用状況をリアルな数字で発信しています。
今回はシリーズ第9回目、2026年10月のNISA運用レポートです。
10月のまめこ的お金ニュース(ダイジェスト)
2026年10月 日本株の相場感
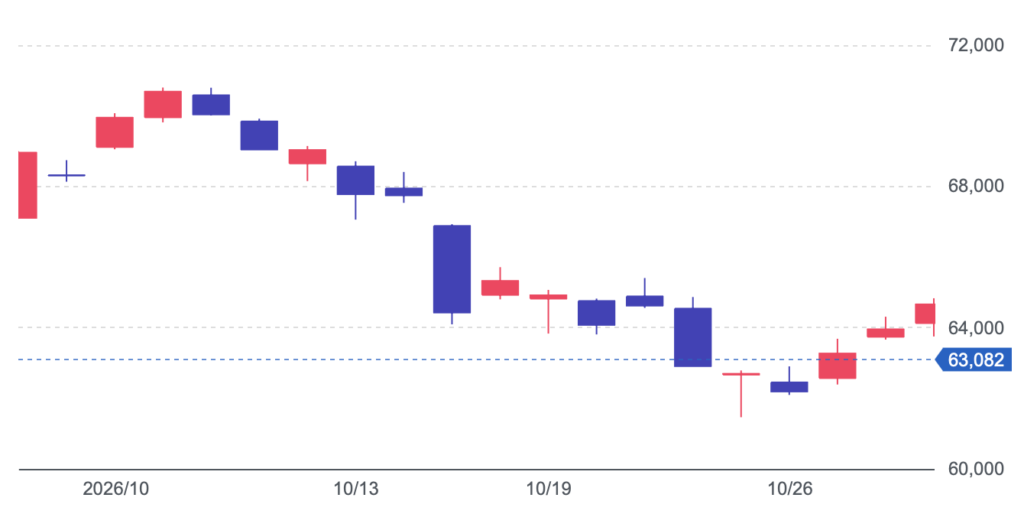
10月の日経平均株価は、月初に大きく上昇し一時7万円台まで乗せたものの、後半にはAI・半導体株を中心に大きく売られる振れ幅の大きい相場となりました。
9月末と比較すると、日経平均、TOPIXともに下げる結果になりました。
| 指数 | 9月末 | 10月末 | 月間騰落率 |
|---|---|---|---|
| 日経平均 | 66,753.72円 | 63,290.11円 | −5.19% |
| TOPIX | 4,108.65 | 3,965.07 | −3.49% |
「AI関連株への期待で一気に上がったあと、その期待への警戒や金利上昇で急ブレーキがかかった月」という印象でした。
日経平均は一部の値がさ株や半導体株の影響を受けやすいため、「日経平均が下がった=保有株全てが同じように下がる」とは限りません。
実際、日経平均とTOPIXが月間でマイナスとなる中、まめこの個別株は前月比プラス。
指数とは反対の動きになりました。

一部保有株の上昇がポートフォリオ全体を押し上げてくれたよ
【まめこのNISA運用実績】2026年10月の運用結果(前月比+503,186円)
| 項目 | 2026年9月末 | 2026年10月末 | 前月比 |
| 個別株 | 10,676,765円 | 11,294,455円 | +617,690円 |
| 投資信託 | 9,198,116円 | 9,083,612円 | −114,504円 |
| 合計 | 19,874,881円 | 20,378,067円 | +503,186円 |
2026年10月末のまめこ家の株式資産総額は20,378,067円と、9月末と比較して503,186円のプラス⤴︎
9月に2000万円を割りましたが、1ヶ月で再び2000万円台に戻ってきました!
日経平均やTOPIX、さらに保有している投資信託(主にオルカン)は下げたものの、資産は約50万円増という、ちょっと意外な結果になりました。
個別株の評価額:11,294,455円 前月比:+617,690円
10月の個別株の評価額は、前月比で約61万円増加しました。
保有株の中にはしっかり上昇してくれた銘柄も多く、全体の評価額を押し上げてくれました。
同じ「日本株」でも、持っている銘柄や業種によって資産の動きはまったく違いますね。

先月減った分が戻ってきたな。でも油断するなよ?
投資信託の評価額:9,083,612円 前月比:−114,504円
投資信託(オルカン)の評価額は、前月比で約11万円減少しました。
10月も新規で2万円を積み立て、旧NISAから10万円を取り崩しています。
差し引き8万円分の元本が減ったことに加え、世界の株式相場や為替の動きも影響し、評価額は約11万円のマイナスとなりました。
| 現在の投資元本 | 503万円 |
| 9月の評価額 | 9,198,116円 |
| 10月の評価額 | 9,083,612円 |
| 前月比 | −114,504円 |
オルカンの積立額を減らしている理由
理由は単純に、キャッシュを増やすためです。
我が家では2025年から段階的に住宅ローンの繰上げ返済をしていて、10月も新たに100万円を返済しました。
これまでに合計約1100万円を返済したため、手元の現金がかなり減っています。
その分負債もかなり減り、ローン残高は現在約220万円になりました。
残りのローンを完済するためにも、手元に現金をできるだけ残したいので、投資額を減らして現金預金にシフトしています。
金利も上昇している今は、住宅ローンの返済を優先したほうが精神的にも安心と思い、この決断をしました。
▼私が住宅ローン返済を優先しようと思った理由はこちらで書いています。
▼住宅ローン変動金利のリスクについて、こちらで書いています。
元々我が家はキャッシュフロー(入ってくるお金)が少なく、その分家計管理を頑張って貯蓄し、その貯蓄を少しずつ投資に回してきたという経緯があります。
なので、今までの貯蓄分(現金)を住宅ローン返済に充ててしまった今、もう入金力がない…というのが本当のところ。
ローンを完済したら月々の返済分が浮くので、その時はまた積立額を上げていくかもしれません。
旧NISA「オルカン」月10万円取り崩し検証・中間報告
旧NISA時代に約2年間積み立てていた「eMAXIS Slim 全世界株式(オール・カントリー)」(以下オルカン)を、2025年3月から実験的に取り崩しています。
取り崩し前の評価額は3,114,070円。(投資元本は210万円)
これを、運用しながら毎月10万円ずつ売却しています。
取り崩し率は年38.5%です(月10万円×12ヶ月÷取り崩し前評価額)
月10万円取り崩しの理由
旧NISAで積み立てていたオルカンが2026年12月で非課税期限を迎えるのですが、その時に一括で新NISAに移行するのではなく、運用しながら売却(移行)してみようかな?と思い立ちました。
10万円ずつを約2年間積み立てていたので、同じように10万円ずつ2年かけて取り崩していくと、評価額はどうなっていくんだろう?
4%ルールよりもかなり(10倍近く)高い取り崩し率だけど、2年くらいの短期間ならあまり減らないのかな?
という素朴な疑問から始めてみました。
取り崩し状況を「まめこのマネー日記」シリーズ内で毎月記録しているので、一緒に見守っていただけたら嬉しいです♪
▼過去のまめこのマネー日記アーカイブはこちら
10月末時点の取り崩し状況
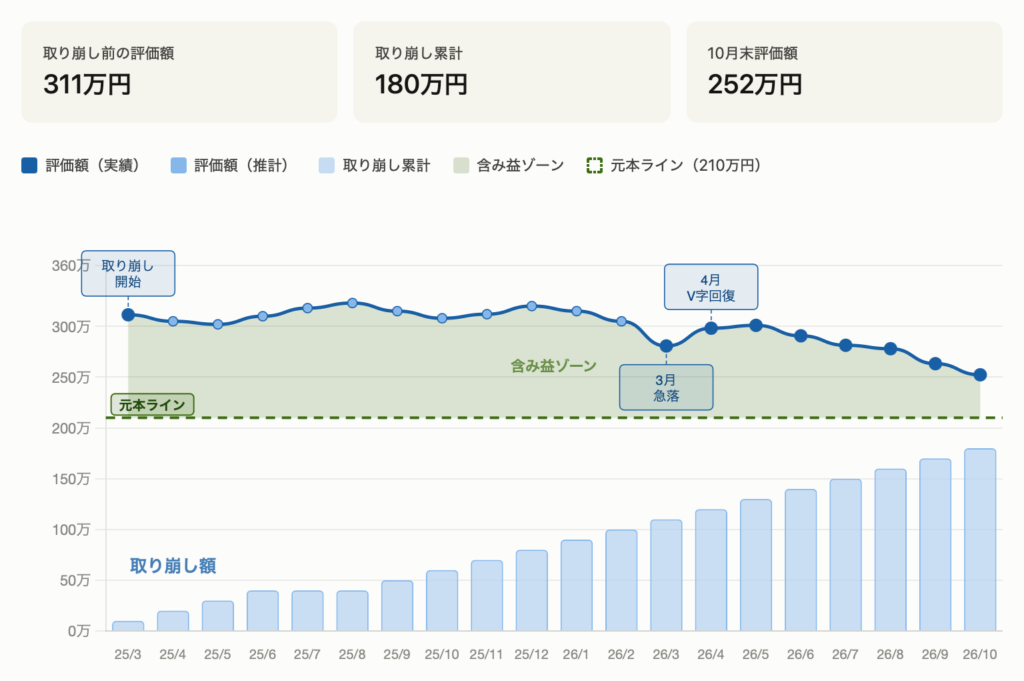
ここまでの状況を整理します。
- 311万円を1年7ヶ月かけて合計180万円取り崩し
- 10月末現在、オルカンの評価額は約252万円
- 仮に運用せず現金を取り崩した場合の残金:約131万円
9月末の2,632,636円から、10月末は2,523,094円へ。
今月も10万円を取り崩し、評価額は前月から109,542円減少しました。
相場全体が軟調だったこともあってか、今月は「取り崩した分、しっかり減ったな〜」という感じです。
それでも、運用せずに現金を取り崩した場合の残金約131万円と比較すると、現在は約121万円のプラス。
評価額は投資元本210万円も上回っており、元本ラインまではまだ約42万円の余裕があります。
相場が好調な時期には資産がなかなか減らず、その一方で相場が崩れると売却分以上に減ることもある。
実際に続けてみると、取り崩し期の値動きが少しずつリアルに見えてきました。
これが今後どう推移していくのか楽しみです。
まめこの資産形成の現在地
2020年8月:NISAで投資スタート
↓
2024年8月:株式資産1000万円突破
↓
2026年8月:株式資産2000万円突破
↓
2026年9月:株式資産1987万円
↓
2026年10月:株式資産2037万円 ←Now!
↓
?年?月:株式資産3000万円
9月に2000万円を割った株式資産は、10月に再び2000万円台へ戻りました。
資産は毎月キレイに右肩上がりになるわけではありません。
これからも相場の上がり下がりに一喜一憂しすぎることなく、長い目で見守っていきたいと思います。
まとめ:株式資産は再び2000万円台へ
2026年10月は、株式資産総額が前月比503,186円増え、月末の評価額は20,378,067円となりました。
日経平均とTOPIXは月間でマイナスだった一方、まめこの個別株は約61万円増加。
投資信託は約11万円減りましたが、個別株のプラスが上回り、9月に割った2000万円台へ1ヶ月で戻ることができました。
指数が下がっても、特定の銘柄が大きく上昇したため、プラスで終えることができました。
持っている銘柄や資産の組み合わせによって、動きは大きく変わることを改めて実感しました。
旧NISAのオルカンは、10万円を取り崩して評価額が約11万円減少。

取り崩した分がほぼそのまま減ってしまった感じだったね
相場をコントロールすることはできません。
それでも生活に無理のない範囲で投資を続け、必要な現金もきちんと確保しておくことが大事だと思っています。
これからも資産の増減に振り回されすぎず、住宅ローン完済に向けて現金を増やしながら、自分のペースで資産形成を続けていきます。
次回は、11月末時点の資産状況を報告します。
また「まめこのマネー日記」を見に来てくださいね♪

ブッくまーク、更新チェックよろしくま〜
最後まで読んでいただき、ありがとうございました!
来月も資産の増減だけでなく、その時々で感じたことや学んだことも含めてレポートしていきます。
- 「他の人はどんな運用をしているんだろう?」
- 「NISAを長く続けるとどうなるの?」
と、気になっている方の参考になれば嬉しいです。

また来月も見にきてね〜
▼毎月の資産運用レポートはこちらで全部読めます!

コメント