こんにちは、まめこです
最近ニュースで「物価高」「インフレ」なんて言葉を聞く機会が多いですよね。
実際スーパーに行くたびに
なんて物価高を感じること、多くないですか?
この記事では、インフレの時代に、なぜ「貯金だけ」では危ないのか?
そして、インフレに負けないためにどうすればいいのか?
まめことこりんが一緒にわかりやすく解説していきます!!
最近物価、高くない? インフレの波が家計を直撃
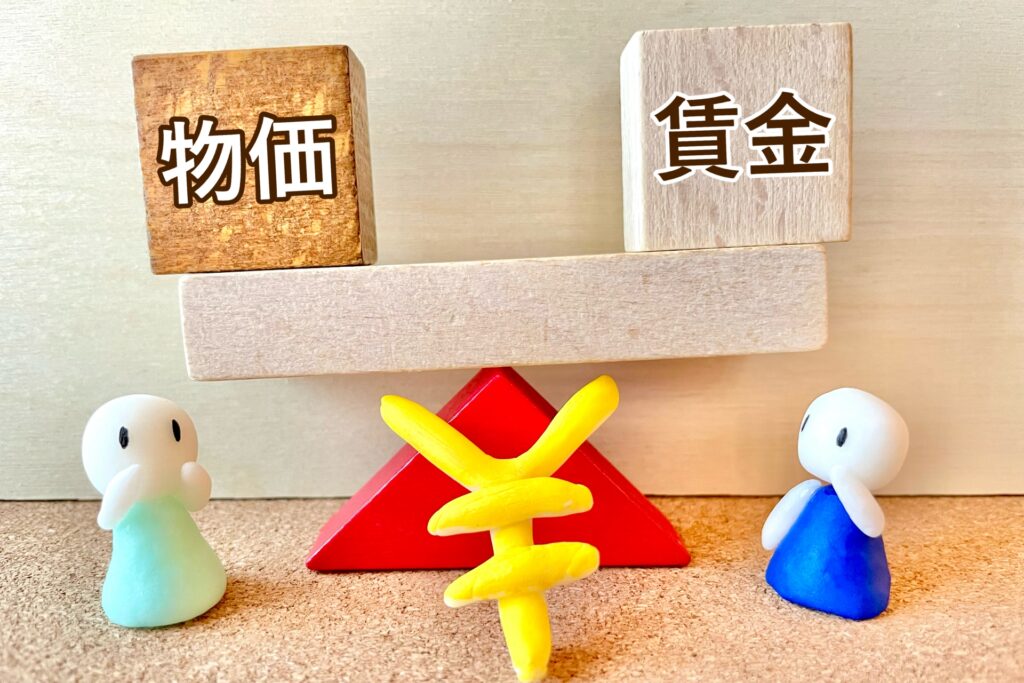
私たちの生活に現在じわじわと迫る物価の上昇=インフレの波。
主食であるお米や、パン、お菓子も…気づけば、1年前よりいろいろなモノの値段が上がっていますよね。
なんか…去年と同じ生活をしてるのに、財布が軽くなってない…?
去年より物の値段が上がってるのに、給料はほぼ変わってないもんな
そもそもインフレとは?
インフレ(インフレーション)とは、物価が上がり、お金の価値が下がる現象 のことです。
物の値段が上がる=インフレは悪いこと?
と思うかもしれませんが、「ほどよいインフレ」は決して悪いことではなく、経済にとってはむしろプラス。
物の値段が上がる→売り上げが伸びる→給料が上がる→経済が発展する
という好循環を生むからです。
ただ、給料よりも先に物価が上がることが多い為、生活が苦しく感じてしまいます。
インフレから資産を守るために、するべきこと
そんなインフレから私たちの資産を守るためにはどうすればいいのか?
結論から言うと
資産の一部を、「値上がりに強い資産」へ投資する
ということになります
「貯金しておけば安心」という時代はもう終わりを迎えつつあります。
そして今は100円から投資できるようになり、新NISAもスタート。
少額からでも将来のお金を育てられる仕組みが整っています。
「投資=お金持ちや特別な人がするもの」というのはもう“過去の常識”になりました
なぜ「貯金だけ」ではダメ? インフレとお金の価値の関係
なぜ「貯金だけ」ではダメなのか?
インフレが進めば進むほど、貯金(現金)の価値はゆっくり、でも確実に減ってしまうから。
銀行に置いとくだけじゃ、知らない間にお金の力が弱くなっちゃうんだよね
投資しない方がリスクってこと?
そう。インフレ時代に“全く投資をしない”ことは、実は長期的に見れば お金を減らすという選択 になってしまうんです。
インフレが続くと、同じ千円でも買えるものが少しずつ減っていきます。
例えば、去年は100円立ったパンが、今年は120円になったとします。
去年ならパンが10個買えたはずの千円札は、1年間貯金箱で眠っている間に、パンが8個しか買えなくなってしまいました…
同じ千円札持って行っても、年々買える量が減っていくのか…!?
そうなの…私たちも寝てばっかいたら筋力が弱っていくよね?お金も同じように、眠ってる間にチカラが弱っていくの…(悲)
実は日本は、長〜いデフレの時代が続いていた
実は、少し前までの日本は、真逆の「デフレ」の時代が続いていました。
デフレ(デフレーション)とは、インフレの逆で「物価が下がり、お金の価値が上がる」現象のこと。
バブル経済崩壊後の1990年代後半〜2010年代の日本では、
- モノやサービスの値段が上がらない(むしろ下がる)
- 企業の売り上げが伸びない
- 給料も上がらない
- 節約志向が強まり、さらにモノが売れなくなる
という、インフレとは逆の悪循環が続いていました。
確かに、まめこが子どもの頃から2010年代まで、あまり物の値段が変わってなかった気がする…
2000年代はむしろ安くなってたよな。外食チェーン店とか…
この時代は、現金や銀行預金で持っているだけでも実質的にお金の価値が目減りしなかった(むしろ相対的に強かった)
そのため、「とにかく貯金しておこう」という価値観でした。
銀行預金ではほとんど増えない
このようなデフレ時代においては、貯金一択で正解だったかもしれません。
さらに昔は銀行預金の金利が高く、貯金しているだけでお金が増えるような時代もありました。
しかし今は、金利が上昇しているとはいえ…
- メガバンクの普通預金金利の相場は0.5%程度。(2026年現在)
- 100万円を1年預けても増えるのは、5000円
- 10年預けてもやっと5万円
対して、近年の日本の物価上昇率は年2〜3%程度。(TRADING ECONOMICSより)
物価の上昇に対して預金の金利は約1/6という状態です。
“貯めているつもりが、損している”状態になる
ここが一番怖いポイントで、「貯金=額面が変わらない=安全」と思われがちですが…
実はインフレ下では、変わらない=「目減りし続ける」というリスクになります
仮に物価が年3%上がるとした場合。
100万円のものを10年後に買うのに必要なお金は約134万円になる。
というシミュレーション結果が出ています。(FP栗田より)
一方、銀行に預けていた場合
100万円を10年預けても105万円(利息が0.5%の場合)
その差はなんと29万円。
銀行の利息では物価上昇に全く追いつけず、実質目減りしていることになります
物価の上昇率が年3%なら、資産も年3%以上増えていかなければ、大事な資産を守れなくなってしまいます。
インフレ時代の正しいお金の守り方
インフレ時代には「お金の価値の目減り」から自分を守るための行動が必要。
そのため必要なのは「株式投資」という選択。
そして、
この二つをちゃんと分けてバランスをとることも大事。
とはいえ、
と思ってしまう人も多いはず。
でも今の日本には “誰でも少額から始められる仕組み” がしっかり整っています。
昔のイメージと全然違って、今は本当にハードルが低くなったよ!
ここからは、インフレに負けないために、「少額からできる投資の始め方」について解説します
NISAで ”非課税”のメリットを最大限活用する
NISA(少額投資非課税制度)は、投資をするなら利用しない手はない、超お得な制度!
通常、投資の利益には約20%の税金がかかるのですが、NISAでは最大で元金1800万円に対する利益が非課税になります。
これは株を売却する時だけでなく、NISAで購入した株式から得られる配当金も非課税になります。
またNISAで購入するときは手数料などもかかりません。
つまりNISAを利用すれば利益がまるっと自分のものになるわけだな!
最初の投資はインデックス投資から
投資の基本は、「世界経済の成長に乗ること」
初心者さんにもお勧めなのが、インデックスの積立投資(指数に連動する投資)
中でも現状、最適解なのは
- eMAXIS-Slim全世界株式(オールカントリー)
- eMAXIS-Slim S&P500(米国株式)
この2つです。
1つ目の全世界株式(以後、オルカンといいます)は、日本を含む先進国と新興国を合わせた約47カ国の株式市場に幅広く分散投資しています。
好調な企業が指数に残り、不調な企業は入れ替わってくため、難しいことは考えなくてもOK
投資の知識がなくても、ひたすら淡々と投資していけます。
チームのスタメンが “今一番強いメンバー” に自動更新され続けるって感じだな
2つ目のS&P500も同じような仕組みですが、こちらはオルカンと違いアメリカ株のみで、その中で多数の企業に分散投資している商品です。
とはいえ、実はオルカンの中身も6割以上がアメリカ株
現状アメリカ経済が最強なので、ベストメンバーを集めるとどうしてもそうなってしまいます。
どっちがいいかは好みによるけど、まめこはオルカン派だよ
決してオルカン>>S&P500ということではないです。
アメリカ株だけのS&P500より、さらに広く分散しているオルカンが私は好みなのです。
まめこはビビりで優柔不断だからな…
定額積立投資で”時間分散”する
インデックスの積立投資は、一度設定してしまえば、毎月自動的に設定した金額分を積立してくれます。
毎月一定額を自動で積み立てることで、
- 株価が高い時→少ししか買わない
- 株価が安い時→たくさん買える
というドルコスト平均法が成立し、価格変動(ボラティリティ)に振り回されにくくなります。
何より「何も考えなくていい」のが、忙しい人には大きなメリット!
NISAの仕組みやドルコスト平均法、オルカンとS&P500の選び方など、NISAの始め方についてはこちらの記事で詳しく解説しています。ぜひご覧ください!
少し慣れてきたら、ミニ株(単元未満株)で1株からの個別株投資も
日本の個別株は100株が1単元となっていて、1銘柄に投資するのに数十万円が必要でしたが、今は 1株から買える“ミニ株” も一般的になってきています。
そのため、少ない資産でたくさんの銘柄に分散投資することも可能になりました。
1株1000円以下で買える銘柄もたくさんありますし、“お小遣いで始められる” 世界です。
個別株というと、
というイメージがあるかもしれませんが、ミニ株ならかなり低リスクで始めることができます。
まずは自分の好きな会社の株を1株から購入してみるというのもおすすめです
1株ってお試し感覚で買えるのがいいよな
そうそう!少額でも配当金がもらえたり、「株主」になった実感が得られるのは個別株ならでは!
ミニ株(単元未満株)についてはこちらで詳しく解説しています。
ぜひご覧ください!
「生活防衛資金」は現金でしっかりキープする
ここで誤解しないで欲しいのが、「貯金はダメ。全部を投資に回すべき」ということでは全くないということです
むしろ、安心して投資を続けるためには、充分な貯金があることが大前提。
まずは “生活防衛資金” をしっかり確保することが大切です。
生活防衛資金って何?
生活防衛資金とは、万が一のときでも生活を維持できるように備えておく現金のこと。
たとえば、こんな場合
これらは誰にでも起こりうることです。
そんな時に、もし株価が暴落していたら?
手元に十分な現金がなければ、マイナスの状態でも売却するしかなくなります。
そして、緊急事態に「株式を売却して現金を用意する」という行為はなかなかハードルが高いものです。
何かあった時にすぐに出せる現金を確保した上で「余剰資金で投資をする」というのが鉄則です
どれくらい貯めればいいの?
一般的には、おおよそ
- 会社員:3〜6か月分の生活費
- 自営業・フリーランス:6〜12か月分の生活費 が目安とされています。
もちろん、家族構成・持ち家か賃貸か・収入の安定度などで最適額は変わります。
不安が大きい人や、突然の出費が多い環境なら、少し厚めに確保しておくとより安心。
逆に、実家暮らし・家計が安定している場合などは少なめでもOKです。
投資と生活防衛資金は「別ポケット」で考える
ここがとても大事なポイント!
投資は値動きがあり、元本割れすることもあります
特に積立投資を始めたばかりの時は、まだ「ドルコスト平均法」も十分に効いていないので、元本割れは普通に起こります。
投資で何よりも大切なのは長期で持ち続けること。
そのことを十分に理解して、余剰資金で始めるようにしましょう
もし生活費まで投資に入れてしまうと…
- 暴落で、必要なお金が減ってしまう
- 怖くなって安く売ってしまう
- 投資がストレスになって続かない
- 続けないと、損してしまう可能性が高くなる
こんな“悪循環”に陥りがちです。
だからこそ、生活を守るお金(現金) と 将来のために育てるお金(投資)
このふたつを完全に分けて考えることが、投資の成功に直結します。
まとめ:インフレ時代は“貯金だけ”では守れない。小さく始めて、未来の自分を助けよう
物価がじわじわ上がり、気づけば生活のあちこちにインフレの影響が出ている今。
「貯金さえしていれば安心」という時代は終わりつつあり、「何もしないといつの間にか価値が減ってしまう」という状況にあります。
投資=お金持ちだけのものという時代ではなく、少額からでも未来の自分を守る手段として誰でも始められる仕組みが整っています。
そして投資は、ギャンブルでも無理をするものでもありません。
優良インデックス投資なら、この3つだけ押さえればOK!
インフレが続くこれからの時代、未来の自分の生活を守るための“防衛策”としての投資という視点を持てるかどうかが、大きな分かれ道になると思います。
投資は未来の自分へのプレゼント。今日できる一歩は小さくても、その一歩がきっと10年後・20年後のあなたの安心につながるよ!
千里の道も一歩から!まず一歩踏み出して、また一歩踏み出して…それを続けることが遠くへ行く唯一の方法!
NISAの仕組みや証券会社の選び方、オルカンとS&P500の選び方などのNISAの始め方について、こちらの記事で初心者さんにもわかりやすく、詳細に解説しています。ぜひご覧ください
コメント